11 मिनट का पठन
सारांश: फसल बीमा गाइड बताती है कि जोखिम-आधारित फसल बीमा कैसे काम करता है, यह रबी किसानों के लिए आदर्श क्यों है, और कैसे क्षेमा की सुकृति और प्रकृति योजनाएं बाढ़, पाला और ओलावृष्टि जैसे प्राकृतिक जोखिमों के खिलाफ अनुकूल सुरक्षा प्रदान करती हैं।
आज के बदलते मौसम में रबी फसलों को पाला, ओलावृष्टि, बेमौसम बारिश और जानवरों के हमले जैसे जोखिम पहले से कहीं ज्यादा प्रभावित कर रहे हैं। ऐसे समय में जोखिम‑आधारित फसल बीमा किसानों के लिए एक स्मार्ट समाधान है, क्योंकि यह उन्हें उसी जोखिम का कवरेज चुनने देता है जो वास्तव में उनके खेत और क्षेत्र में सबसे अधिक प्रभाव डालता है।
इस ब्लॉग में आप जानेंगे कि जोखिम‑आधारित फसल बीमा कैसे काम करता है, यह पारंपरिक बीमा से कैसे अलग है और रबी के किसानों के बीच इसकी लोकप्रियता क्यों बढ़ रही है।
जोखिम-आधारित फसल बीमा एक प्रकार का फसल बीमा है जो विशेष जोखिमों या "खतरों" से वित्तीय सुरक्षा प्रदान करता है जो फसलों को नुकसान पहुंचा सकते हैं या फसलों को नष्ट कर सकते हैं।
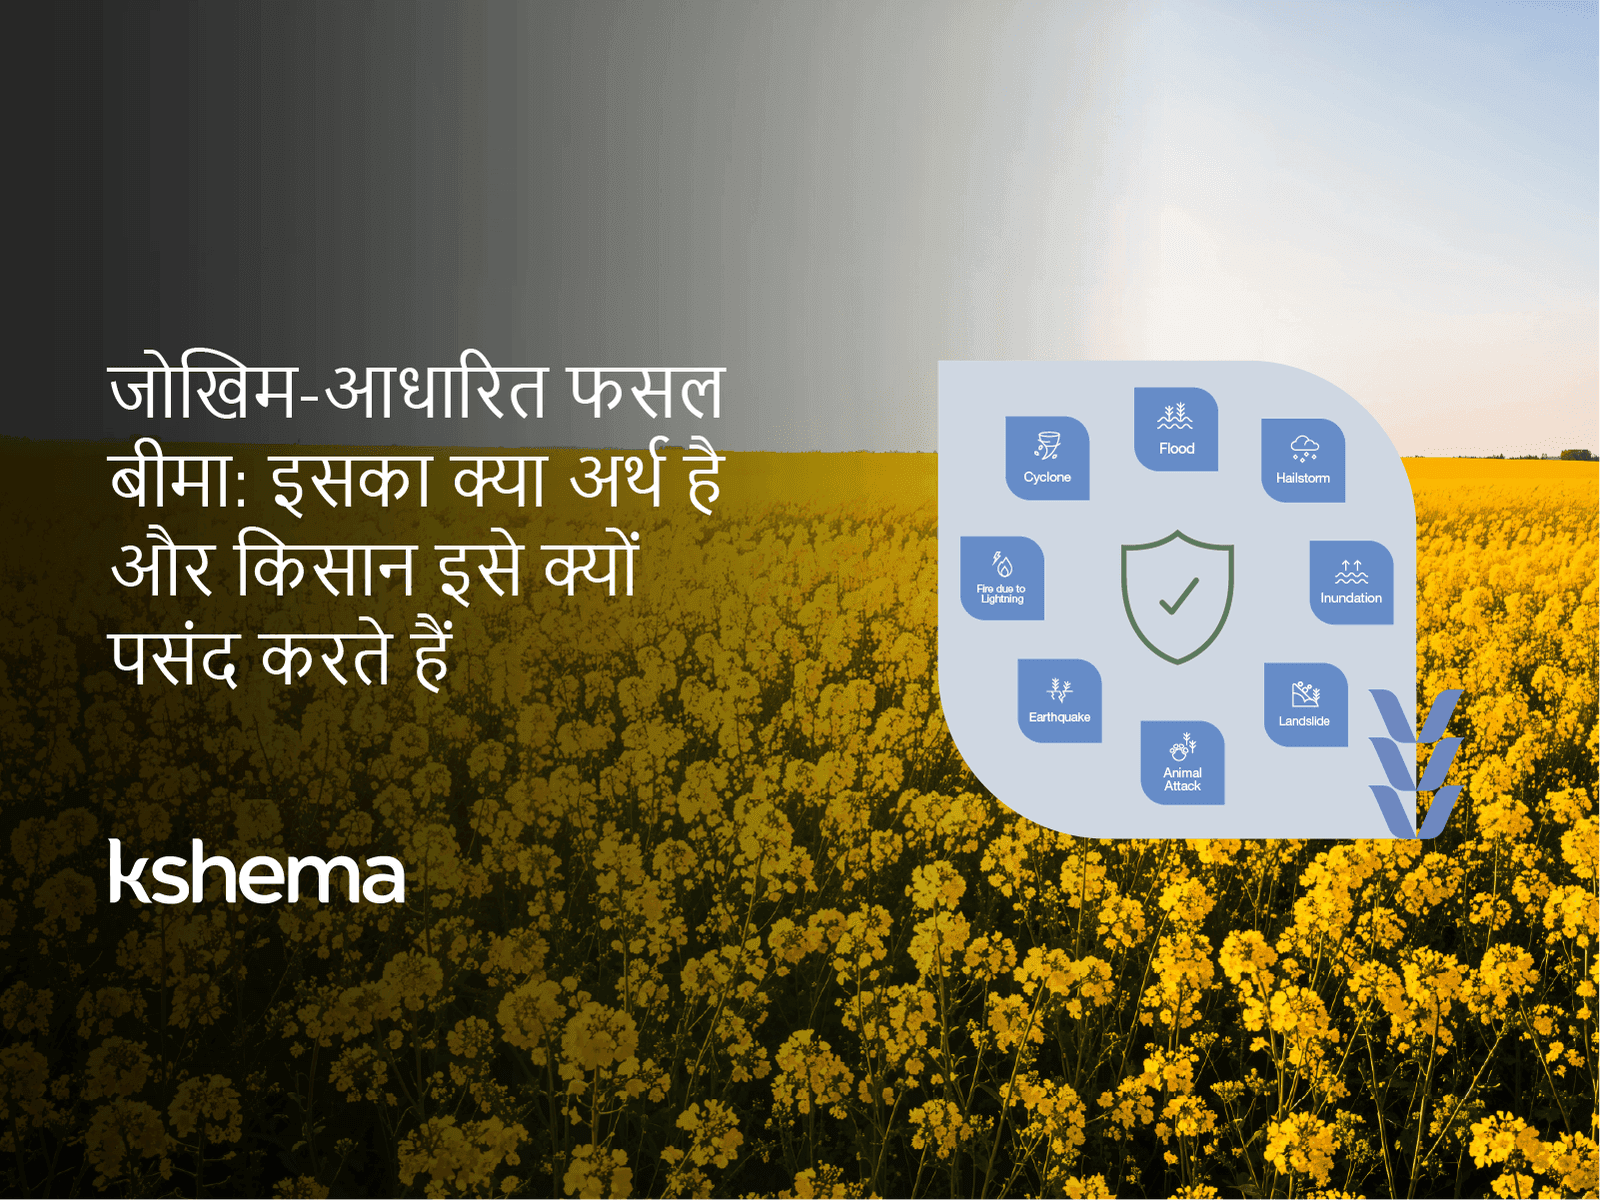
इन जोखिमों में बाढ़, ओलावृष्टि, भूकंप जैसी प्राकृतिक आपदाएं या फसलों पर जानवरों का हमला शामिल हो सकता है।
व्यापक बीमा प्लान के विपरीत, जोखिम-आधारित बीमा किसानों को अपने क्षेत्र या फसल के प्रकार के लिए सबसे संभावित जोखिमों के आधार पर कवरेज चुनने की सुविधा देता है।
रबी की फसलों को विकास के महत्वपूर्ण चरणों के दौरान पाला, ओलावृष्टि और बेमौसम बारिश जैसे अनोखे जोखिमों का सामना करना पड़ता है।
जोखिम-आधारित बीमा किसानों को इन विशेष जोखिमों के लिए कवरेज चुनने की सुविधा देता है, जिससे यह किफायती और बहुत ही उपयोगी हो जाता है।
यह लक्षित दृष्टिकोण अनावश्यक कवरेज के लिए भुगतान किए बिना बेहतर वित्तीय सुरक्षा सुनिश्चित करता है।
जोखिम-आधारित बीमा के महत्व को समझने के लिए, भारत में उपलब्ध अन्य फसल बीमा कवरेज के प्रकारों से इसकी तुलना करना उपयोगी होगा:
वास्तविक फसल क्षति के बजाय मौसम के आंकड़ों (जैसे, वर्षा, तापमान) पर आधारित है। तुरंत भुगतान करता है, लेकिन जमीनी स्तर पर वास्तविक नुकसान को नहीं दर्शाता है। विश्वसनीय मौसम निगरानी बुनियादी ढांचे वाले क्षेत्रों के लिए उपयुक्त है।
बीमित जोखिमों के कारण वास्तविक फसल उपज सीमा से कम होने पर मुआवजा प्रदान करता है। उपज के ऐतिहासिक आंकड़ों और वर्तमान मौसम के प्रदर्शन पर आधारित होता है। प्रधानमंत्री फसल बीमा योजना (पीपीएमएफबीवाई) इसका एक प्रमुख उदाहरण है, जो भारत में अधिक उपज वाली रबी फसलों की एक विस्तृत रेंज के लिए सरकारी सब्सिडी वाले प्रीमियम के साथ उपज-आधारित कवरेज प्रदान करती है।
केवल पॉलिसी में सूचीबद्ध विशेष जोखिमों को कवर करता है। लक्षित सुरक्षा और कम प्रीमियम प्रदान करता है। उन किसानों के लिए आदर्श है, जो अपने स्थानीय जोखिम प्रोफाइल को समझते हैं। क्षेमा सुकृति और क्षेमा प्रकृति इस श्रेणी के उदाहरण हैं, जो उपज-आधारित और मौसम सूचकांक योजनाओं का एक केंद्रित विकल्प प्रदान करते हैं।
वास्तविक फसल क्षति के बजाय मौसम के आंकड़ों (जैसे, वर्षा, तापमान) पर आधारित है। तुरंत भुगतान करता है, लेकिन जमीनी स्तर पर वास्तविक नुकसान को नहीं दर्शाता है। विश्वसनीय मौसम निगरानी बुनियादी ढांचे वाले क्षेत्रों के लिए उपयुक्त है।
बीमित जोखिमों के कारण वास्तविक फसल उपज सीमा से कम होने पर मुआवजा प्रदान करता है। उपज के ऐतिहासिक आंकड़ों और वर्तमान मौसम के प्रदर्शन पर आधारित होता है। प्रधानमंत्री फसल बीमा योजना (पीपीएमएफबीवाई) इसका एक प्रमुख उदाहरण है, जो भारत में अधिक उपज वाली रबी फसलों की एक विस्तृत रेंज के लिए सरकारी सब्सिडी वाले प्रीमियम के साथ उपज-आधारित कवरेज प्रदान करती है।
केवल पॉलिसी में सूचीबद्ध विशेष जोखिमों को कवर करता है। लक्षित सुरक्षा और कम प्रीमियम प्रदान करता है। उन किसानों के लिए आदर्श है, जो अपने स्थानीय जोखिम प्रोफाइल को समझते हैं। क्षेमा सुकृति और क्षेमा प्रकृति इस श्रेणी के उदाहरण हैं, जो उपज-आधारित और मौसम सूचकांक योजनाओं का एक केंद्रित विकल्प प्रदान करते हैं।
यह भी पढ़ें: किसानों के लिए सरकारी योजनाएँ और सब्सिडी (2026)
जोखिम-आधारित फसल बीमा का सबसे बड़ा लाभ इसकी सुविधाएं हैं। किसान अपने वास्तविक जोखिमों के अनुसार अपने कवरेज को अनुकूल कर सकते हैं। उदाहरण के लिए:असम के किसान बाढ़ सुरक्षा को प्राथमिकता दे सकते हैं। हिमाचल प्रदेश के बागवानी विशेषज्ञ ओलावृष्टि के लिए कवरेज चुन सकते हैं। यह लक्षित दृष्टिकोण यह सुनिश्चित करता है कि किसानों को उस सुरक्षा के लिए भुगतान न करना पड़े, जिसकी उन्हें आवश्यकता नहीं है, जिससे यह अधिक केन्द्रित और किफायती हो जाता है।
मूल्यांकन हेतु कम कारकों के कारण, जोखिम-आधारित बीमा के तहत क्लेम का अक्सर तेजी से सेटलमेंट किया जाता है। यह रबी मौसम के लिए विशेष रूप से महत्वपूर्ण है, जब समय पर बीमा क्लेम सेटलमेंट किसानों को अगले खरीफ फसल चक्र के लिए दोबारा निवेश करने में मदद कर सकता है। यह रबी मौसम के लिए विशेष रूप से महत्वपूर्ण है, जब समय पर बीमा क्लेम सेटलमेंट किसानों को रबी फसलों के लिए कुशल सिंचाई विधियों का उपयोग करके अगले खरीफ फसल चक्र में दोबारा निवेश करने में मदद करता है।
स्थानीय मौसम और ऐतिहासिक आंकड़ों के आधार पर कवरेज चुनकर, किसान अपने जोखिमों का अधिक रणनीतिक तरीके से प्रबंधन कर सकते हैं। यह सक्रिय दृष्टिकोण वित्तीय परेशानियों को कम करने और लंबे समय तक कृषि स्थिरता में सुधार करने में मदद करता है। रबी के लिए फसल सुरक्षा रणनीतियों के माध्यम से लंबे समय तक कृषि स्थिरता में सुधार होता है।
जोखिम-आधारित फसल बीमा का सबसे बड़ा लाभ इसकी सुविधाएं हैं। किसान अपने वास्तविक जोखिमों के अनुसार अपने कवरेज को अनुकूल कर सकते हैं। उदाहरण के लिए:असम के किसान बाढ़ सुरक्षा को प्राथमिकता दे सकते हैं। हिमाचल प्रदेश के बागवानी विशेषज्ञ ओलावृष्टि के लिए कवरेज चुन सकते हैं। यह लक्षित दृष्टिकोण यह सुनिश्चित करता है कि किसानों को उस सुरक्षा के लिए भुगतान न करना पड़े, जिसकी उन्हें आवश्यकता नहीं है, जिससे यह अधिक केन्द्रित और किफायती हो जाता है।
मूल्यांकन हेतु कम कारकों के कारण, जोखिम-आधारित बीमा के तहत क्लेम का अक्सर तेजी से सेटलमेंट किया जाता है। यह रबी मौसम के लिए विशेष रूप से महत्वपूर्ण है, जब समय पर बीमा क्लेम सेटलमेंट किसानों को अगले खरीफ फसल चक्र के लिए दोबारा निवेश करने में मदद कर सकता है। यह रबी मौसम के लिए विशेष रूप से महत्वपूर्ण है, जब समय पर बीमा क्लेम सेटलमेंट किसानों को रबी फसलों के लिए कुशल सिंचाई विधियों का उपयोग करके अगले खरीफ फसल चक्र में दोबारा निवेश करने में मदद करता है।
स्थानीय मौसम और ऐतिहासिक आंकड़ों के आधार पर कवरेज चुनकर, किसान अपने जोखिमों का अधिक रणनीतिक तरीके से प्रबंधन कर सकते हैं। यह सक्रिय दृष्टिकोण वित्तीय परेशानियों को कम करने और लंबे समय तक कृषि स्थिरता में सुधार करने में मदद करता है। रबी के लिए फसल सुरक्षा रणनीतियों के माध्यम से लंबे समय तक कृषि स्थिरता में सुधार होता है।
प्रक्रिया बहुत सरल है:
क्षेमा जनरल इंश्योरेंस जैसी कई बीमा कंपनियां पॉलिसी प्रबंधन और क्लेम ट्रैकिंग के लिए डिजिटल प्लेटफॉर्म प्रदान करती हैं, जिससे यह प्रक्रिया अधिक पारदर्शी और किसानों के अनुकूल हो जाती है।
यह भी पढ़ें:रबी फसलें 2026
क्षेमा जनरल इंश्योरेंस दो प्रमुख फसल बीमा उत्पाद के रूप में क्षेमा सुकृति और क्षेमा प्रकृति प्रदान करता है, जिन्हें भारतीय किसानों की विविध आवश्यकताओं को पूरा करने के लिए डिजाइन किया गया है।
क्षेमा सुकृति पाला और ओलावृष्टि से होने वाले नुकसान के लिए अनुकूल बीमा प्रदान करता है, जिससे किसान अपने क्षेत्र के लिए सबसे उपयुक्त जोखिमों का चयन कर सकते हैं। यह सुविधा सुकृति को उन किसानों के लिए आदर्श बनाती है जो अपनी स्थानीय कृषि-मौसम परिस्थितियों को समझते हैं और अतिरिक्त कवरेज के लिए भुगतान किए बिना जोखिम आधारित अनुकूल फसल बीमा चाहते हैं।
दूसरी ओर, क्षेमा प्रकृति एक व्यापक फसल बीमा समाधान है जो जानवरों के हमलों सहित सभी 8 जोखिमों से फसलों को कवर करता है। यह उन किसानों के लिए डिजाइन किया गया है जो पूरे फसल चक्र के दौरान पूरी सुरक्षा और मन की शांति चाहते हैं। दोनों उत्पाद आधुनिक कृषि चुनौतियों के अनुरूप किफायती और क्षेत्र के अनुसार बीमा विकल्पों के साथ किसानों को सशक्त बनाने के लिए क्षेमा की प्रतिबद्धता को दर्शाते हैं।
क्षेमा सुकृति पाला और ओलावृष्टि से होने वाले नुकसान के लिए अनुकूल बीमा प्रदान करता है, जिससे किसान अपने क्षेत्र के लिए सबसे उपयुक्त जोखिमों का चयन कर सकते हैं। यह सुविधा सुकृति को उन किसानों के लिए आदर्श बनाती है जो अपनी स्थानीय कृषि-मौसम परिस्थितियों को समझते हैं और अतिरिक्त कवरेज के लिए भुगतान किए बिना जोखिम आधारित अनुकूल फसल बीमा चाहते हैं।
दूसरी ओर, क्षेमा प्रकृति एक व्यापक फसल बीमा समाधान है जो जानवरों के हमलों सहित सभी 8 जोखिमों से फसलों को कवर करता है। यह उन किसानों के लिए डिजाइन किया गया है जो पूरे फसल चक्र के दौरान पूरी सुरक्षा और मन की शांति चाहते हैं। दोनों उत्पाद आधुनिक कृषि चुनौतियों के अनुरूप किफायती और क्षेत्र के अनुसार बीमा विकल्पों के साथ किसानों को सशक्त बनाने के लिए क्षेमा की प्रतिबद्धता को दर्शाते हैं।
भारत सरकार सरकारी योजनाओं के माध्यम से फसल बीमा का समर्थन करती है, जैसे:
जोखिम-आधारित फसल बीमा कई लाभ प्रदान करता है, लेकिन निम्न बातों को ध्यान में रखना जरूरी हैः
इन चुनौतियों से निपटने के लिए बीमा कंपनियों और कृषि विभागों को किसान जागरूकता कार्यक्रमों, बीमा शिक्षा, डेटा व्यवस्था और मोबाइल आधारित सलाह सेवाओं में निवेश करना चाहिए।
भारत सरकार सरकारी योजनाओं के माध्यम से फसल बीमा का समर्थन करती है, जैसे:
जोखिम-आधारित फसल बीमा कई लाभ प्रदान करता है, लेकिन निम्न बातों को ध्यान में रखना जरूरी हैः
इन चुनौतियों से निपटने के लिए बीमा कंपनियों और कृषि विभागों को किसान जागरूकता कार्यक्रमों, बीमा शिक्षा, डेटा व्यवस्था और मोबाइल आधारित सलाह सेवाओं में निवेश करना चाहिए।
आज के अनिश्चित कृषि परिवेश में, फसल बीमा केवल एक सुरक्षा कवच नहीं है, बल्कि यह एक रणनीतिक साधन है। जोखिम-आधारित फसल बीमा किसानों को अधिक प्रीमियम या जटिल पॉलिसी के बोझ के बिना, सबसे जरूरी जोखिमों से अपनी आजीविका की सुरक्षा करने की क्षमता प्रदान करता है। विभिन्न फसल बीमा कवरेज प्रकारों को समझकर और बुद्धिमानी से चुनकर, किसान अपने निवेश की सुरक्षा कर सकते हैं, अपनी आय को स्थिर कर सकते हैं और बेहतर और सुरक्षित भविष्य का निर्माण कर सकते हैं। चाहे आप पंजाब में गेहूं उगा रहे हों या राजस्थान में सरसों उगा रहे हों, स्मार्ट बीमा विकल्प बहुत फर्क ला सकते हैं।
यह एक प्रकार का बीमा है जो बाढ़, ओलावृष्टि या पशु हमलों जैसे विशेष जोखिमों को कवर करता है, जिससे किसान स्थानीय जोखिमों के आधार पर कवरेज चुन सकते हैं।
पीएमएफबीवाई उपज-आधारित कवरेज प्रदान करता है, जबकि जोखिम-आधारित बीमा विशेष जोखिमों पर केंद्रित होता है, जिससे यह अधिक अनुकूल और किफायती हो जाता है।
किसान बाढ़, ओलावृष्टि, चक्रवात और भूकंप सहित आठ जोखिमों में से चुन सकते हैं।
हां, क्लेम का सेटलमेंट तेजी से होता है क्योंकि उपज-आधारित योजनाओं की तुलना में कम कारकों का आकलन किया जाता है।
उत्तर: किसान तुरंत और पारदर्शी प्रक्रिया के लिए क्षेमा की वेबसाइट या मोबाइल ऐप के माध्यम से पॉलिसी खरीद सकते हैं।
यह एक प्रकार का बीमा है जो बाढ़, ओलावृष्टि या पशु हमलों जैसे विशेष जोखिमों को कवर करता है, जिससे किसान स्थानीय जोखिमों के आधार पर कवरेज चुन सकते हैं।
पीएमएफबीवाई उपज-आधारित कवरेज प्रदान करता है, जबकि जोखिम-आधारित बीमा विशेष जोखिमों पर केंद्रित होता है, जिससे यह अधिक अनुकूल और किफायती हो जाता है।
किसान बाढ़, ओलावृष्टि, चक्रवात और भूकंप सहित आठ जोखिमों में से चुन सकते हैं।
हां, क्लेम का सेटलमेंट तेजी से होता है क्योंकि उपज-आधारित योजनाओं की तुलना में कम कारकों का आकलन किया जाता है।
उत्तर: किसान तुरंत और पारदर्शी प्रक्रिया के लिए क्षेमा की वेबसाइट या मोबाइल ऐप के माध्यम से पॉलिसी खरीद सकते हैं।
“यहां दी गई जानकारी के आधार पर की गई किसी भी कार्रवाई के लिए हम कोई जिम्मेदारी नहीं लेते हैं। विभिन्न स्रोतों से एकत्रित जानकारी यहां सामान्य मार्गदर्शन के लिए प्रदर्शित की गई है और किसी भी प्रकार की पेशेवर सलाह या वारंटी नहीं है।”